

Tính đến ngày 19/10/2026, Việt Nam đang áp thuế chống bán phá giá (CBPG) với khoảng 20 nhóm hàng nhập khẩu, từ thép, nhôm, kính, gạch, ván MDF đến đường, bột ngọt, sợi polyester. Mức thuế cao nhất lên tới 97% trị giá. Cuối bài có bảng tra cứu để quý doanh nghiệp tải về.
Thuế CBPG khác thuế nhập khẩu thông thường ở một điểm: nó không hiện ra khi bạn tra Biểu thuế theo mã HS. Thuế này nằm trong từng Quyết định riêng của Bộ Công Thương, gắn với xuất xứ, nhà sản xuất và mô tả kỹ thuật của hàng hóa. Vì vậy, nhiều doanh nghiệp chỉ biết mình thuộc diện bị áp thuế khi tờ khai đã bị hải quan yêu cầu khai bổ sung, hoặc khi kiểm tra sau thông quan dẫn tới truy thu.
Một tình huống điển hình: doanh nghiệp nhập ván MDF từ Trung Quốc, có C/O form E nên yên tâm hưởng thuế suất ACFTA. Nhưng từ 19/01/2026, ván sợi gỗ Trung Quốc chịu thuế CBPG tới 39,88%. C/O ưu đãi không miễn khoản thuế này. Nếu bài toán giá vốn không tính đến nó, lô hàng có thể lỗ ngay từ khi ký hợp đồng.
Bài viết này đi thẳng vào những gì người làm xuất nhập khẩu cần: thuế CBPG vận hành ra sao, năm 2026 có gì thay đổi, cách tự tra trong 3 bước và những lỗi chúng tôi thấy lặp lại nhiều nhất.
Thuế chống bán phá giá là gì, áp dụng theo cơ chế nào
Thuế CBPG là một loại thuế nhập khẩu bổ sung, nộp thêm ngoài thuế nhập khẩu thông thường. Thuế này áp với hàng được bán vào Việt Nam thấp hơn giá trị thông thường, gây hoặc đe dọa gây thiệt hại đáng kể cho ngành sản xuất trong nước.
Khung pháp lý chính gồm:
- Luật Quản lý ngoại thương 2017, chương về phòng vệ thương mại.
- Luật Thuế xuất khẩu, thuế nhập khẩu 2016, xác định thuế CBPG là thuế nhập khẩu bổ sung.
- Nghị định 86/2025/NĐ-CP quy định chi tiết về các biện pháp phòng vệ thương mại.
- Thông tư 26/2025/TT-BCT, trong đó có thủ tục miễn trừ áp dụng biện pháp.
- Từng Quyết định của Bộ trưởng Bộ Công Thương cho từng vụ việc. Đây mới là văn bản quyết định hàng nào, xuất xứ nào, nhà sản xuất nào chịu mức bao nhiêu.
Có năm điểm vận hành mà doanh nghiệp cần nắm rõ:
- Thuế gắn với xuất xứ và nhà sản xuất, không chỉ với mã HS. Cùng một mã HS, hàng Thái Lan có thể chịu 3,09% còn hàng Trung Quốc chịu 39,88%.
- Mức thuế có thể là % hoặc số tiền tuyệt đối. Ví dụ bột ngọt tính theo VNĐ/tấn. Với mức %, thuế tính trên trị giá tính thuế nhập khẩu. Lô MDF Trung Quốc trị giá 100.000 USD sẽ phát sinh thêm 39.880 USD thuế CBPG.
- Thuế này làm tăng cả thuế GTGT khâu nhập khẩu, vì nó cộng vào giá tính thuế GTGT. Khi tính giá vốn, đừng chỉ cộng riêng phần thuế CBPG.
- Thời hạn thường là 5 năm, sau đó có thể được gia hạn qua rà soát cuối kỳ. Trong 5 năm, mức thuế có thể thay đổi qua các lần rà soát giữa kỳ.
- Thuế tạm thời có thể được hoàn một phần. Nếu mức chính thức thấp hơn mức tạm thời, doanh nghiệp được hoàn phần chênh lệch. Với ván MDF, nhóm Vanachai (Thái Lan) được hoàn 5,21% do mức tạm thời 8,30% giảm còn 3,09%. Khoản này nhiều doanh nghiệp bỏ quên không làm hồ sơ đòi.
Năm 2026 có gì thay đổi
Năm 2026 có 4 biện pháp mới, 3 biện pháp được gia hạn hoặc điều chỉnh và 2 biện pháp không được gia hạn. Nếu đang dùng bảng tra cứu từ năm 2025 trở về trước, quý doanh nghiệp nên cập nhật ngay.
| Ngày ban hành | Quyết định | Nội dung |
|---|---|---|
| 13/10/2026 | 2652/QĐ-BCT | Gia hạn 5 năm thuế với sợi polyester (Ấn Độ, Indonesia, Malaysia, Trung Quốc), 3,36% – 54,90%, áp dụng từ 16/10/2026 |
| 07/09/2026 | 2174/QĐ-BCT | Áp thuế chính thức với gạch gốm, sứ ốp lát Ấn Độ, 5,55% – 45,30% |
| 03/09/2026 | 2144/QĐ-BCT | Không gia hạn thuế với sorbitol (Ấn Độ, Indonesia, Trung Quốc). Biện pháp còn hiệu lực đến hết 22/11/2026 |
| 22/08/2026 | 2084/QĐ-BCT | Thép hình chữ H Trung Quốc: nhóm Jinxi giảm còn 6,78% sau rà soát lần 3 |
| 12/06/2026 | 1400/QĐ-BCT | Áp thuế chính thức với kính nổi không màu Indonesia (32,78% – 43,78%) và Malaysia (41,07% – 63,39%), từ 14/06/2026 |
| 02/06/2026 | 1309 và 1310/QĐ-BCT | Gia hạn đến 15/06/2031 thuế CBPG và chống trợ cấp với đường mía Thái Lan, kèm biện pháp chống lẩn tránh với đường từ 5 nước ASEAN |
| 16/04/2026 | 915/QĐ-BCT | Không gia hạn thuế với thép hình chữ H Malaysia |
| 02/04/2026 | 612/QĐ-BCT | Áp thuế tạm thời chống lẩn tránh đến 27,83% với thép cán nóng khổ rộng 1.880 – 2.300 mm từ Trung Quốc, từ 17/04/2026 |
| 19/01/2026 | 121/QĐ-BCT | Áp thuế chính thức với ván sợi gỗ MDF/HDF Thái Lan (3,09% – 20,20%) và Trung Quốc (2,59% – 39,88%) |
Có hai biện pháp đã chấm dứt từ trước nhưng vẫn hay bị tra nhầm. Thép không gỉ cán nguội chấm dứt từ tháng 11/2024. Màng BOPP (plastic từ polyme propylen) chấm dứt từ tháng 7/2025.
Tự tra trong 3 bước
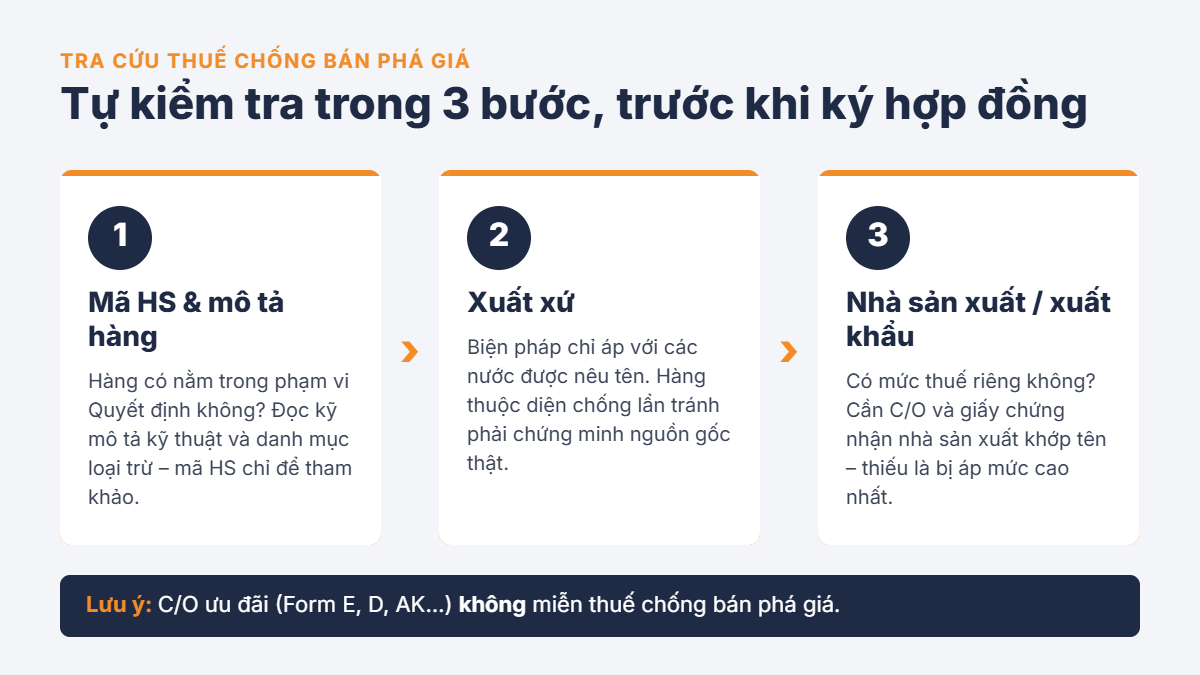
Trước khi ký hợp đồng, quý doanh nghiệp chỉ cần trả lời đúng thứ tự ba câu hỏi dưới đây. Trượt ở bước nào thì dừng ở bước đó.
- Mã HS và mô tả hàng có nằm trong phạm vi Quyết định không? Tra mã HS 8 số trong bảng, rồi đọc kỹ mô tả kỹ thuật và danh mục loại trừ trong Phụ lục. Phạm vi áp thuế được xác định theo mô tả, mã HS chỉ để tham khảo. Ví dụ thép cán nóng AD20 chỉ áp với khổ rộng ≤ 1.880 mm và hàm lượng C ≤ 0,30%.
- Xuất xứ hàng có thuộc nước bị áp thuế không? Biện pháp chỉ áp với các nước được nêu tên. Riêng hàng thuộc diện chống lẩn tránh thì phải chứng minh được hàng không có xuất xứ từ nước bị áp thuế gốc.
- Nhà sản xuất, nhà xuất khẩu có mức thuế riêng không? Nhiều Quyết định có bảng thuế theo từng doanh nghiệp. Để được hưởng mức riêng, hồ sơ thường phải có C/O và giấy chứng nhận nhà sản xuất khớp đúng tên. Thiếu hoặc sai lệch thì hải quan áp mức cao nhất.
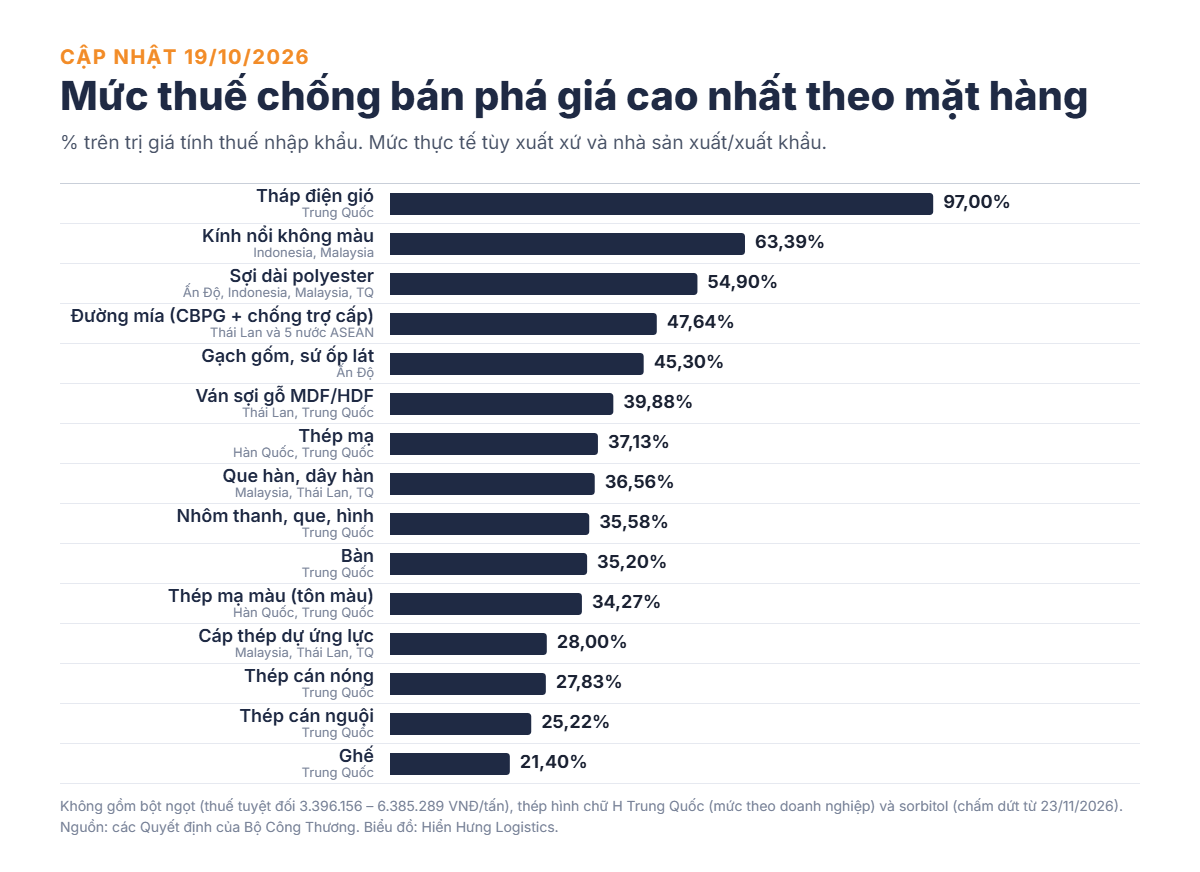
Bảng dưới đây tóm tắt các biện pháp đang áp dụng tại ngày 19/10/2026. Mã HS, mô tả, hàng loại trừ và mức thuế theo doanh nghiệp nằm trong file Excel ở cuối bài.
| Mặt hàng | Xuất xứ bị áp thuế | Mức thuế CBPG | Quyết định | Thời hạn |
|---|---|---|---|---|
| Bàn | Trung Quốc | 35,20% | 235/QĐ-BCT | 5 năm từ 2023 |
| Ghế | Trung Quốc | 21,40% | 235/QĐ-BCT | 5 năm từ 2023 |
| Bột ngọt (MSG) | Indonesia, Trung Quốc | 3.396.156 – 6.385.289 VNĐ/tấn | 1914/QĐ-BCT | Gia hạn đến 2030 |
| Cáp thép dự ứng lực | Malaysia, Thái Lan, Trung Quốc | 9,79% – 28,00% | 143/QĐ-BCT | 5 năm từ 2025 |
| Dây hàn thép đặc, que hàn inox 308 | Malaysia, Thái Lan, Trung Quốc | 11,43% – 36,56% | 1624/QĐ-BCT | Đến 19/08/2027 |
| Đường mía | Thái Lan | 47,64% (CBPG + chống trợ cấp) | 1309/QĐ-BCT | Đến 15/06/2031 |
| Đường mía (chống lẩn tránh) | Campuchia, Indonesia, Lào, Malaysia, Myanmar | 47,64% | 1310/QĐ-BCT | Đến 15/06/2031 |
| Gạch gốm, sứ ốp lát | Ấn Độ | 5,55% – 45,30% | 2174/QĐ-BCT | 5 năm từ 09/2026 |
| Kính nổi không màu | Indonesia, Malaysia | 32,78% – 63,39% | 1400/QĐ-BCT | Đến 13/06/2031 |
| Nhôm thanh, que, hình | Trung Quốc | 2,85% – 35,58% | 2531/QĐ-BCT | Gia hạn đến 2029 |
| Sợi dài polyester | Ấn Độ, Indonesia, Malaysia, Trung Quốc | 3,36% – 54,90% | 2652/QĐ-BCT | Đến 15/10/2031 |
| Sorbitol | Ấn Độ, Indonesia, Trung Quốc | Theo QĐ 2644/QĐ-BCT | 2144/QĐ-BCT (không gia hạn) | Đến hết 22/11/2026 |
| Tháp điện gió | Trung Quốc | 0% – 97% | 3453/QĐ-BCT | 5 năm từ 2025 |
| Thép cán nóng (HRC) | Trung Quốc | 23,10% – 27,83% | 1959/QĐ-BCT | 5 năm từ 06/07/2025 |
| Thép cán nóng khổ rộng (chống lẩn tránh, tạm thời) | Trung Quốc | Đến 27,83% | 612/QĐ-BCT | Từ 17/04/2026 |
| Thép cán nguội | Trung Quốc | 4,43% – 25,22% | 3765/QĐ-BCT | Đến 27/12/2030 |
| Thép hình chữ H | Trung Quốc | Nhóm Jinxi 6,78%; DN khác theo QĐ 1640/QĐ-BCT | 2084/QĐ-BCT | Đến 05/09/2027 |
| Thép mạ (kẽm, nhôm-kẽm, kẽm-nhôm-magie) | Hàn Quốc, Trung Quốc | 0% – 37,13% | 2310/QĐ-BCT | 5 năm từ 14/08/2025 |
| Thép mạ màu (tôn màu) | Hàn Quốc, Trung Quốc | 0% – 34,27% | Rà soát cuối kỳ ER01.AD04 | Đến 23/10/2029 |
| Ván sợi gỗ (MDF/HDF) | Thái Lan, Trung Quốc | 2,59% – 39,88% | 121/QĐ-BCT | Đến 18/01/2031 |
Sáu sai lầm hay gặp
Hầu hết các khoản truy thu thuế CBPG không đến từ vi phạm cố ý. Chúng đến từ những hiểu lầm rất phổ biến dưới đây.
- Nghĩ C/O ưu đãi sẽ miễn thuế CBPG. C/O form E, D, AK… chỉ giúp hưởng thuế suất nhập khẩu ưu đãi đặc biệt. Thuế CBPG vẫn tính đầy đủ. Trong vụ việc CBPG, C/O chỉ có vai trò xác định xuất xứ và mức thuế nào được áp.
- Đổi mã HS để “thoát” diện áp thuế. Hải quan xét theo mô tả và thông số kỹ thuật thực tế của hàng. Khai mã khác mà hàng vẫn đúng mô tả trong Quyết định thì vẫn bị truy thu, kèm xử phạt khai sai.
- Thiếu giấy chứng nhận nhà sản xuất hoặc tên không khớp. Với ván MDF, hàng Trung Quốc không chứng minh được nhà sản xuất sẽ chịu 39,88% thay vì 2,59%. Nên yêu cầu nhà cung cấp gửi mẫu giấy tờ và kiểm tra tên pháp nhân ngay từ khi đàm phán.
- Hàng thuộc diện loại trừ nhưng không có hồ sơ chứng minh. Loại trừ thường dựa trên mác thép, tiêu chuẩn, kích thước, công dụng. Chứng thư nhà máy (mill test certificate), catalogue và mô tả trên hóa đơn phải khớp với đúng điều kiện loại trừ trong Phụ lục.
- Đổi nguồn sang nước thứ ba và cho rằng đã an toàn. Bộ Công Thương đã áp biện pháp chống lẩn tránh với đường từ 5 nước ASEAN và thép cán nóng khổ rộng. Nguồn mới cần hồ sơ chứng minh nguyên liệu và quá trình sản xuất thật sự, không chỉ một tờ C/O.
- Không theo dõi rà soát và thời hạn. Mức thuế có thể giảm (nhóm Jinxi xuống 6,78%) hoặc biện pháp chấm dứt (sorbitol từ 23/11/2026). Ngược lại, biện pháp chấm dứt không xóa nghĩa vụ thuế của các tờ khai đã đăng ký khi biện pháp còn hiệu lực.
Một lưu ý thêm về miễn trừ: doanh nghiệp nhập hàng làm nguyên liệu mà trong nước chưa sản xuất được có thể nộp hồ sơ xin miễn trừ theo Thông tư 26/2025/TT-BCT. Miễn trừ chỉ có giá trị khi có quyết định, và quyết định đó có thời hạn riêng.
Tải bảng tra cứu
File gồm 4 sheet:
- Huong_dan: cách tra 3 bước và các lưu ý bắt buộc.
- Dang_hieu_luc: 20 dòng biện pháp đang áp dụng, có mã HS, mô tả, hàng loại trừ, mức thuế, thời hạn và link nguồn đối chiếu. Có sẵn bộ lọc để lọc theo xuất xứ hoặc mặt hàng.
- Muc_thue_theo_DN: mức thuế riêng của các nhà sản xuất đã được công bố (MDF, sợi polyester, thép H, thép cán nóng, thép mạ, tháp điện gió).
- Da_cham_dut: các biện pháp đã hoặc sắp chấm dứt, để tránh tra nhầm theo tài liệu cũ.
Bảng là công cụ sàng lọc ban đầu, không thay thế văn bản gốc. Danh mục loại trừ trong các Quyết định thường dài và rất chi tiết. Với lô hàng cụ thể, quý doanh nghiệp nên mở Phụ lục của Quyết định trước khi khai báo. Văn bản gốc tra tại moit.gov.vn và trungtamwto.vn.
Nếu mặt hàng của bạn nằm sát ranh giới giữa diện áp thuế và diện loại trừ, hãy để lại câu hỏi ở phần bình luận bên dưới. Vui lòng ghi mô tả hàng, mã HS dự kiến và xuất xứ. Đội ngũ thủ tục hải quan của Hiển Hưng sẽ trả lời ngay trong bài để những người khác cùng tham khảo.
Bài viết mang tính tham khảo, không phải ý kiến pháp lý cho một giao dịch cụ thể.
Nguồn
- QĐ 121/QĐ-BCT – ván sợi gỗ (LuatVietnam)
- QĐ 1309, 1310/QĐ-BCT – đường mía (Bộ Công Thương)
- QĐ 1400/QĐ-BCT – kính nổi (Tạp chí Công Thương)
- QĐ 2174/QĐ-BCT – gạch ốp lát (Tạp chí Công Thương)
- QĐ 2652/QĐ-BCT – sợi polyester (Tạp chí Thuế – Hải quan)
- QĐ 2084/QĐ-BCT – thép hình chữ H (Tạp chí Thuế – Hải quan)
- QĐ 1959/QĐ-BCT – thép cán nóng (Caselaw)
- QĐ 612/QĐ-BCT – chống lẩn tránh thép cán nóng (Thời báo Tài chính)
- QĐ 2310/QĐ-BCT – thép mạ (Caselaw)
- QĐ 1914/QĐ-BCT – bột ngọt (Bộ Công Thương)
- QĐ 143/QĐ-BCT – cáp thép dự ứng lực (Tạp chí Công Thương)
- QĐ 3765/QĐ-BCT – thép cán nguội (VnEconomy)
- QĐ 3453/QĐ-BCT – tháp điện gió (VCCI)
- Rà soát cuối kỳ tôn màu ER01.AD04 (Nhà Đầu tư)
- QĐ 235/QĐ-BCT – bàn ghế (Mekong ASEAN)
- QĐ 2531/QĐ-BCT – nhôm (Hiệp hội Nhôm)
- QĐ 1624/QĐ-BCT – vật liệu hàn (LSVN)
- QĐ 2144/QĐ-BCT – sorbitol (Tạp chí Thuế – Hải quan)
- QĐ 915/QĐ-BCT – thép H Malaysia (Tạp chí Công Thương)
